工业设计服务行业深度洞察报告 变革、机遇与未来路径
一、行业概述:从外观美化到创新引擎
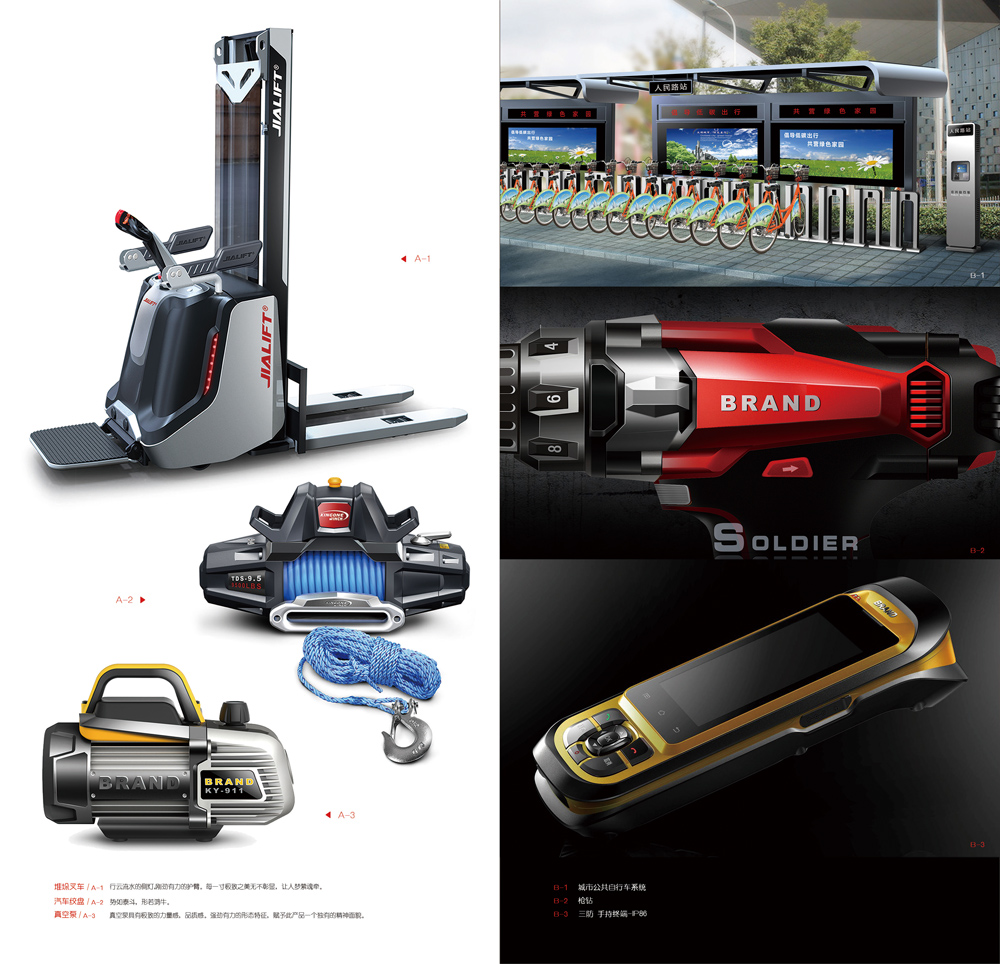
工业设计服务已不再是简单的产品外观美化,而是融合技术、商业与用户体验的系统性创新活动。根据国际工业设计协会定义,工业设计旨在引导创新、促进商业成功及提供更好质量的生活。当前,全球工业设计服务市场已形成超千亿美元规模,年复合增长率保持在5%-8%,其中亚太地区增速领先。
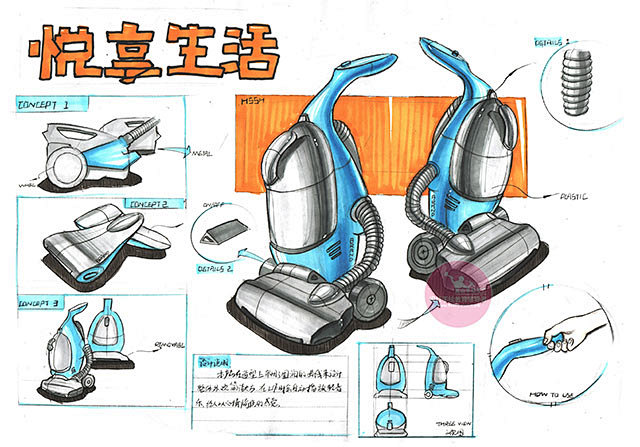
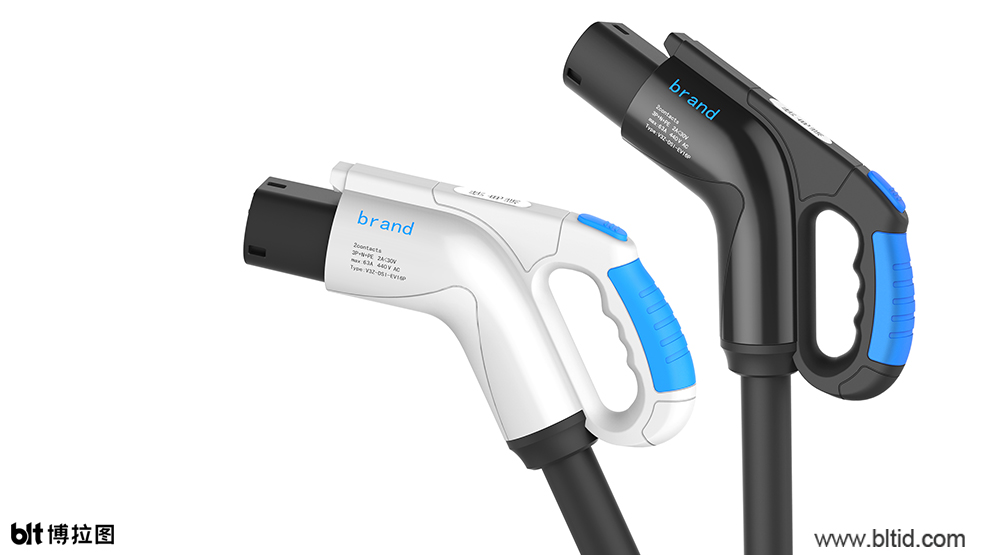
行业服务内容涵盖:产品策略与定义、外观与结构设计、用户体验(UX/UI)设计、原型制作与测试、CMF(色彩、材料、表面处理)研究、设计咨询与品牌整合等。服务模式也由传统的项目制委托,扩展至嵌入式团队、设计驱动型联合共创、以及基于SaaS的设计工具与平台服务。
二、核心驱动因素:需求侧与供给侧的双重变革
需求侧:
- 消费升级与个性化:新中产及Z世代消费者追求差异化、情感化产品,倒逼企业缩短产品迭代周期,增加设计投入。
- 技术融合:物联网、人工智能、增材制造等技术为设计提供新可能,智能硬件、可穿戴设备、智能家居等品类激增。
- 可持续发展压力:环保法规与ESG要求推动可回收、可降解、模块化设计需求。
供给侧:
- 数字化工具普及:Rhino、KeyShot、Figma、Blender及AI辅助设计(如Midjourney、DALL-E)降低设计门槛,提升效率。
- 远程协作常态化:云平台使跨地域设计团队协同成为标准,拓宽服务半径。
- 专业人才涌现:高校工业设计专业扩招,同时海外人才回流,提升行业整体能力。
三、竞争格局:分层清晰,跨界融合加剧
- 头部综合设计集团:如IDEO、Frog、洛可可、浪尖等,提供全链路服务,品牌溢价高,但面临规模化与个性化平衡挑战。
- 垂直领域精品工作室:聚焦医疗器械、消费电子、家居等细分赛道,以深度专长和灵活响应赢得客户。
- 企业自建设计中心:华为、小米、海尔等大型企业设立内部设计院,减少外包依赖,但对高端策略设计仍需求外部支持。
- 平台化设计服务:猪八戒、特赞等连接供需,提供标准化、轻量级设计外包,价格竞争激烈,但难以承接复杂系统项目。
- 独立设计师与AI工具:AI生成设计对低端市场造成冲击,但高端创意、工程可行性及供应链整合仍是人类设计师壁垒。
四、核心挑战:从“画图”到“落地”的鸿沟
- 设计价值量化难:企业难以直接衡量设计投入ROI,导致预算压缩。
- 设计与制造脱节:尤其在硬件领域,结构、工艺、成本约束经常使创意“见光死”。
- 知识产权保护不足:抄袭现象频发,创新回报被稀释。
- 人才结构性短缺:既懂设计又懂工程、市场、品牌的复合型人才稀缺。
- 全球化与本地化平衡:跨国项目需应对文化差异、标准合规与供应链分散问题。
五、未来趋势:智能化、服务化与生态化
1. AI深度融入设计流程
生成式AI将承担概念草图、形态探索、CMF推荐等工作,设计师角色转向“提示工程师+创意策展人+体验架构师”。AI驱动的用户洞察工具可实时分析社交媒体与电商评论,指导设计迭代。
2. 设计即服务(DaaS)
订阅制设计服务兴起:企业按月付费获得固定设计资源,替代一次性项目委托,尤其适合初创公司与快速迭代产品。
3. 可持续设计成为标配
从材料选择、可拆卸结构到碳足迹追踪,绿色设计将从加分项变为准入门槛,并催生“循环设计咨询”新业务。
4. 软硬一体化设计
随着智能硬件普及,工业设计需同时兼顾物理形态与数字界面(App、语音、手势),全链路用户体验设计成为核心竞争力。
5. 设计出海与本地化
中国设计服务凭借性价比与快速响应,正拓展东南亚、中东、拉美市场,但需克服文化审美差异与本地合规障碍。
六、战略建议:致设计服务提供者
- 纵向深耕行业:选择1-2个高增长赛道(如新能源、医疗、机器人),积累领域知识与供应链资源。
- 构建数据驱动能力:利用用户行为数据、A/B测试验证设计假设,用商业结果证明设计价值。
- 工程与设计融合:内部培养或外部合作引入结构、电子、软件工程师,提升方案可落地性。
- 拥抱AI而非对抗:将AI定位为生产力工具,同时强化人类独有的同理心、叙事与系统思维。
- 探索全球化交付:建立海外节点或远程协作网络,服务国际客户同时降低人力成本。
七、
工业设计服务行业正处在一个价值重构的关键阶段。它既是制造业升级的“倍增器”,也是新消费品牌崛起的“催化剂”。面对技术迭代、客户期望升级与全球竞争,设计服务机构唯有从“接单干活”转向“共创价值”,从“美学输出”进化为“系统创新”,方能在下一个十年保持不可替代性。对于用方企业而言,将工业设计上升至战略层面,而非成本项,将是赢得市场的关键一步。
如若转载,请注明出处:http://www.cvnys.com/product/56.html
更新时间:2026-10-11 23:15:25